





En la reunión de resultados el director comercial presenta un buen mes: la red de asesores cerró más planes de previsión que en el mismo periodo del año anterior. Minutos después, el área de cartera muestra otra cifra: una parte de los planes vendidos hace un trimestre ya acumula cuotas sin pagar o fue cancelada. Ambos datos son correctos. El problema es que nadie en la sala puede decir con certeza qué canal, qué asesor o qué tipo de conversación produjo los afiliados que siguen pagando.
Esta escena es ilustrativa, pero describe una tensión frecuente en las empresas de previsión exequial. El modelo de negocio funciona como una suscripción de largo plazo, con cuotas mensuales durante años. La operación comercial, en cambio, suele medirse como una venta puntual. Para aumentar afiliados de forma sostenible, esa distancia es la primera que conviene cerrar.
Un negocio de suscripción medido como venta puntual
En un plan de previsión, el valor de un afiliado aparece con el tiempo. La firma del contrato abre la relación económica, y el resultado llega con cada cuota pagada. Aun así, los indicadores que dominan la gestión comercial del sector siguen siendo visitas realizadas, contactos generados y ventas cerradas en el mes.
Estos indicadores sirven para gestionar la actividad diaria, pero dejan fuera la pregunta que más pesa en la rentabilidad: cuánto cuesta conseguir un afiliado que permanece activo. Cuando esa cifra no se calcula, la cancelación y la mora se tratan como un problema de cobranza, separado de la forma en que se captó al cliente.
Un ejercicio hipotético
Supongamos una empresa que invierte el mismo presupuesto, 10.000 unidades monetarias, en dos canales durante un trimestre:
| Canal | Afiliaciones Generadas | Afiliaciones Activas (12 meses) | Tasa de Retención (%) | Costo por Afiliación | Costo por Afiliado Activo (al año) |
| Canal A | 100 | 55 | 55% | 100 | ~182 |
| Canal B | 70 | 60 | 85.7% | 143 | 167 |
Si se revisa el costo por afiliación, el canal A parece mejor, sin embargo, si se observa el costo por afiliado activo al año, el orden se invierte: unas 182 unidades en el canal A frente a 167 en el canal B. Las cifras son inventadas para el ejemplo, pero la lógica vale para cualquier cartera ya que la decisión de dónde invertir cambia según el momento en que se mide.
Dónde se rompe la cadena entre captación y afiliación
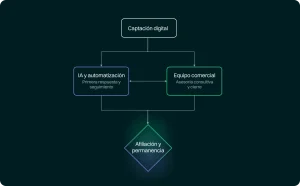
En muchas compañías del sector, la captación digital y la fuerza comercial operan como mundos separados. Marketing entrega contactos, mientras que la red de asesores o el telemercadeo los trabaja con sus propios criterios. La cartera aparece meses después en otro sistema. Cada área ve su tramo del recorrido y ninguna ve el recorrido completo.
Esto tiene consecuencias concretas en la operación diaria:
- Marketing no sabe qué campañas terminan en afiliados que pagan, y acaba optimizando por volumen de contactos.
- Los prospectos que no deciden en la primera conversación quedan sin seguimiento estructurado, aunque la decisión sobre un plan familiar suele tomarse con calma y entre varias personas.
- La dirección no puede comparar con datos el rendimiento de la red propia, de un proveedor externo o de un canal digital.
El ciclo de decisión largo merece atención especial. Una familia que pide información sobre un plan de previsión puede necesitar semanas para conversarlo. Si el único seguimiento depende de la memoria de un asesor comisionista, y la rotación de esa fuerza comercial es alta, el interés se pierde con el asesor que se va.
Previsión y necesidad inmediata: dos conversaciones distintas
Cualquier análisis comercial del sector funerario debe partir de una distinción. El servicio de necesidad inmediata se contrata en medio de una pérdida, con urgencia y poca capacidad para comparar. El plan de previsión se decide en vida, en un momento de calma, como una decisión financiera y de tranquilidad familiar.
Los reguladores han puesto atención en el primer escenario. En Chile, la Fiscalía Nacional Económica inició en 2021 un estudio del mercado fúnebre tras observar una alta dispersión de precios entre servicios muy similares. Como posible explicación señaló que las personas suelen contratar bajo una fuerte vulnerabilidad emocional. En México, PROFECO regula los contratos de previsión funeraria y recomienda a los consumidores verificar su registro. En Colombia, las compañías de previsión exequial operan bajo un régimen de vigilancia por la naturaleza de prepago de sus planes.
Nuestra lectura es que este contexto convierte la calidad de la venta en una variable comercial, además de ética. Una venta de previsión hecha con presión o con información incompleta tiene más probabilidades de terminar en una cancelación temprana o en un reclamo. Una conversación consultiva, documentada y sin urgencia artificial protege la reputación de la marca y, al mismo tiempo, la persistencia de la cartera. En la atención de necesidad inmediata, la prioridad es acompañar a la familia, no vender.
Qué revisar para aumentar afiliados que permanezcan
Antes de sumar presupuesto o asesores, conviene revisar cinco puntos de la operación:
- Una definición compartida de afiliado activo. Marketing, ventas y cartera deberían usar la misma, con cortes de medición a tres, seis y doce meses.
- Trazabilidad desde el origen. Cada afiliación debería conservar el canal, la campaña y el asesor que la generaron, para poder cruzarlos después con el comportamiento de pago.
- Reglas de seguimiento para quien no decide en el primer contacto. Hay que definir cuándo volver a llamar, por qué canal, con qué información y cuándo dejar de insistir.
- Precalificación antes del cierre. Evaluar la capacidad de pago y el momento de vida del prospecto ayuda a ofrecer el plan adecuado y reduce las afiliaciones que difícilmente se sostendrán.
- Guiones y protocolos auditables. Lo que se dice en cada conversación debería estar validado por las áreas comercial y de calidad, y poder revisarse después.
Ninguno de estos puntos exige reemplazar la red comercial existente. Lo que exigen es que la red, los canales digitales y la cartera compartan información.
Tecnología y personas en un mismo flujo
Cuando estos puntos se resuelven, la tecnología cumple una función precisa. Un CRM conectado permite ver el recorrido completo de cada afiliado, desde el primer contacto hasta su comportamiento de pago. La automatización sostiene el seguimiento de las familias que necesitan tiempo para decidir. La atención omnicanal, incluido WhatsApp, permite responder por el medio que cada persona prefiere. Los agentes de IA pueden encargarse de la primera respuesta y de los recordatorios, y dejar la conversación consultiva en manos de personas.
El componente humano sigue siendo central en un producto tan sensible. Un equipo comercial capacitado en el producto y en comunicación empática puede complementar a la red propia en zonas sin cobertura o en picos de demanda. Para eso debe trabajar con los mismos guiones, los mismos indicadores y la misma definición de éxito.
Medir lo que sostiene el negocio
Las empresas funerarias que más crezcan en previsión no serán necesariamente las que firmen más contratos este mes. Serán las que sepan qué canales, conversaciones y procesos producen afiliados que siguen activos años después, y las que inviertan en consecuencia.
¿Tu empresa sabe cuántos de los afiliados que captó el año pasado siguen activos y de qué canal llegaron? En Convertia podemos revisar contigo cómo se conectan hoy tu captación, tu seguimiento y tu cierre comercial, para identificar en qué tramo se pierden los afiliados que tu negocio necesita conservar.